
إقتصادات العالم عاجزة أمام إعصار إيزياس وحوارات بانكوك ضيقت الهوامش
شهد العالم خلال سنوات سابقة جائحةً، أقفلت الأسواق والقطاعات الاقتصاديّة لأشهر من الزمن، ثم حربين ضروستين، أسهمتا بضرب سلاسل توريد النفط والغاز في أكثر مناطق الكوكب حساسيّة، مع إغلاق أهم مضيق وممر نفطي، وسلسلة من الحروب والنزاعات التجاريّة، فخلال أقلّ من عقد من الزمن، تسارعت وتيرة الإضطرابات الجيوسياسيّة والإقتصاديّة على نحوٍ غير مألوف، وتزايدت حدّتها، وإتّسع نطاقها، إذ صار هذا الإضطراب جزء من النظام العالمي الجديد، الذي يجب الإعتياد عليه، أو الذي تأقلمت معه شيئاً فشيئاً الأسواق وسلاسل التوريد على أي حال، وهذا الواقع المختلف سيحتاج إلى أدواتٍ مختلفة لإدارة الإقتصاد والمجتمع.
تعدُّ الأزمة الراهنة متعددة الأطراف والمستويات، وتمتد عبر موارد طبيعية وصناعات عديدة، ويتوقع أن تُحدث تحولات عالمية واسعة، وهي لا تقتصر على النفط والغاز، بل تشمل الكبريت والهيليوم والأسمدة والميثانول والغازات السائلة والبتروكيماويات والألمنيوم وغيرها، فليست الأزمة الراهنة أزمة هرمز وحدها، بل أزمة البحار الثلاثة: الخليج والبحر الأحمر والبحر الأسود، وقد فاقمتها خمس موجات حر ضربت أوروبا، وجفاف خفض من مناسيب الأنهار حتى توقفت الملاحة فيها، إلى جانب إنخفاض منسوب المياه في قناة بنما، وهو ما قلَّل من عدد السفن المارة فيها ورفع من أسعار الشحن، كما أدى تحول السفن وناقلات النفط من عبور البحر الأحمر إلى الدوران حول أفريقيا، إلى رفع تكاليف الشحن إلى مستويات قياسية، وأدت حال الهلع العالمية إلى وقف بعض الدول صادراتها من المنتجات النفطية، فتحوَّلت أزمة الوقود، والديزل إلى أزمة عالمية، ودفع ذلك الرئيس دونالد ترمب إلىإ روسيا من العقوبات لتصدير الديزل، بعدما أجبر الرئيس الأوكراني زيلينسكي على وقف إستهداف المصافي، وطالب بعزله وتعيين رئيس جديد، والمفارقة أن هذا الإستثناء صدر بعد أيام من توقيع ترمب قانون غراهام، الذي يفرض عقوبات مشددة على روسيا والدول المستوردة لنفطها، وتعكس هذه التطورات حدة الأزمة وعجز ترمب عن ضبط أسعار الوقود داخل الولايات المتحدة.
إذن، لا خلاف على أهمية مضيق هرمز في تدفُّقات النفط الخام والمنتجات النفطية والسوائل الغازية والغاز المسال، ولا على حدة الأزمة، كما أن الولايات المتحدة هي المستفيد الأكبر من إغلاق المضيق، إذ رفعت صادراتها من النفط الخام والمنتجات النفطية والغازات السائلة والغاز المسال إلى مستويات تاريخية، وجاء معظمها من خليج أميركا/المكسيك، ثم جاء إعصار إيزياس، لينتقم من كل من إستفاد من أزمة هرمز، ومن أوروبا التي إلتزمت الصمت، وكأن أزمة البحر الأحمر لا تعنيها، مع أنها كانت طرفاً مهماً في أزمة البحر الأسود، عبر تشجيع زيلينسكي على تكثيف ضرب المصافي والموانئ الروسية، هنا لا تقل أهمية خليج أميركا/المكسيك عن أهمية مضيق هرمز، ولا يقل أثر إعصار إيزياس، عن أثر الحرب وإغلاق المضيق، غير أن أزمة هرمز صنعها البشر، وسيغادر إيزياس سريعاً وإن طالت آثاره، في حين قد تستمر أزمة هرمز أعواماً طويلة.
هذه الأعاصير هي من أخطر التهديدات الطبيعية لصناعة النفط والغاز في خليج أميركا، الذي ينتج في الظروف العادية نحو 15 في المئة من النفط الخام الأميركي، أي أكثر من مليوني برميل يومياً، فضلاً عن كميات كبيرة من الغاز الطبيعي، إذ يتركز معظم الإنتاج في المياه العميقة، حيث تنتشر مئات المنصات والحفارات وخطوط الأنابيب، بينما تمتد مصافي التكرير الكبرى على الساحل من تكساس إلى لويزيانا وميسيسبي، وعند اقتراب إعصار قوي، تجلِي الشركات العاملين وتغلق الآبار إحترازياً، فيتوقف فوراً جزء كبير من الإنتاج، وقد يمتد الأثر إلى المصافي والموانئ إذا ضرب الإعصار اليابسة بقوة.
وعليه، ففي جلسات بانكوك المستمرة أو “الاجتماعات السنويّة للعام 2026″، يشارك أكثر من 15 ألف شخص، من صنّاع السياسات في 191 دولة، لمناقشة قضايا الإقتصاد العالمي والحلول المطلوبة لتحديات التنمية. صندوق النقد قدّم للمشاركين رؤيته في تقرير آفاق الإقتصاد العالمي، الذي أشار في عنوانه ومقدّمته إلى “الصمود”، الذي أبداه الإقتصاد العالمي حتّى الآن، رغم كل هذه الضغوط والتحديات، إلاَّ أنّ النقاشات نفسها أظهرت كم بات هذا الصمود ضعيفاً، مع تراكم العوامل التي تضيّق هوامش التحرّك القائمة أمام الحكومات والمصارف المركزيّة.
فقد جاءت صدمة إقفال مضيق هرمز مع إندلاع الحرب في منطقة الشرق الأوسط، ما هدد الإمدادات في ممرٍّ كانت تعبره ربع تجارة النفط العالميّة،وضربت الأسواق من خلال الحرب في أوكرانيا، بعد إتساع الإستهدافات التي طالت منشآت تكرير النفط في روسيا، ما هدّد إمدادات المشتقات البتروليّة مثل البنزين والمازوت وغيرها، وكان من نتائج تلك المرحلة بلوغ برميل النفط مستوى الذروة، عند حدود 126 دولار أميركي للبرميل، في أواخر شهر آذار الماضي، وحتى اللحظة، ما زال سعر برميل النفط -خام برنت- يتراوح قرب مستوى 103 دولارات للبرميل.
ما أنقذ الاقتصاد العالمي، بحسب صندوق النقد، كان مرونة الأسواق، فدول الخليج تمكنت من تحويل أجزاء من إنتاجها النفطي إلى ممرات بديلة، جرى إعدادها مسبقاً، أما خارج منطقة الخليج، فقد إرتفع الإنتاج النفطي بنحو مليونيّ برميل يومياً، لتعويض نقص الإمدادات والإستفادة من إرتفاع الأسعار، كما تراجع إجمالي الطلب العالمي على النفط بنحو خمسة براميل يومياً، وجاءت الحصّة الأكبر من هذا الإنخفاض من الصين، التي خفّضت وارداتها النفطيّة بنسبة 23 بالمئة، كما ساعد الأسواق إنخفاض شراهة الإقتصاد العالمي للنفط، حيث إنخفض إستهلاك الطاقة لكل دولار من الناتج العالمي بنسبة 32 بالمئة، خلال العقدين الماضيين، ولولا كل هذه العوامل، كان من الممكن أن يخسر الناتج العالمي 0.9 نقطة مئويّة من نسبة نموّه.
لكن في الخفاء، كان هناك عامل آخر يسهم بالحفاظ على نسبة نمو الإقتصاد العالمي هذه السنة، فطفرة الإستثمار في الرقائق الإلكترونيّة، ومراكز البيانات ضخّت طلباً هائلاً على منتجات قطاع التكنولوجيا، وهو ما عوّض جزءاً من تآكل النمو الذي سببته الحرب، لكنّ هذا المحرّك تركّز في نطاقٍ ضيّق من الإقتصاد العالمي، فتايوان وكوريا الجنوبيّة تستحوذان حالياً على 62 بالمئة من صافي صادرات معدات الحوسبة المرتبطة بالذكاء الإصطناعي، والصين والولايات المتحدة الأميركيّة تستوردان معاً 75 بالمئة من هذه المعدات والواردات، كما تستضيفان 57 بالمئة من مراكز البيانات الجديدة، لهذا السبب، لم توزّع ثمار هذا النمو بشكلٍ متوازن حول الكوكب، ولن يكون الحال كذلك بالنسبة لعائدات استثمارات هذا القطاع.
هنا، تُظهر جلسات بانكوك إستنتاجاً واضحاً أشارت إليه المديرة العامّة لصندوق النقد الدولي كريستالينا غورغييفا، خلف الصمود الظاهر للإقتصاد العالمي، ومعدلات النمو المعلنة، ثمّة إنقسام في كيفيّة تلقّي الدول والتكتلات الاقتصاديّة لتبعات ونتائج الصدمات الأخيرة، ويدور هذا الإنقسام على أساس محورين: أولاً، مدى تعرّض الدول لصدمة الطاقة وموقعها في أسواق النفط، وثانياً، مدى إنخراطها في سلاسل توريد قطاع التكنولوجيا وخصوصاً الذكاء الاصطناعي.
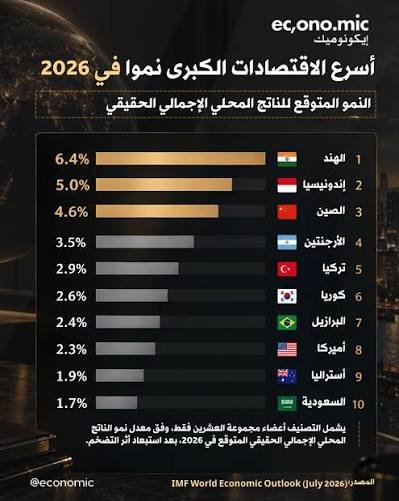
وبهذا، يستفيد المصدرون في أسواق النفط، خارج مناطق النزاع، من إرتفاع الأسعار، كما تستفيد الدول المنخرطة في إستثمارات وازنة في قطاع التكنولوجيا، فيما تقف في الطرف الآخر، الدول المستوردة للنفط، والبعيدة عن إستثمارات قطاع التكنولوجيا، لتدفع ثمن إرتفاع كلفة الاستيراد، وانخفاض القدرة الشرائيّة للمقيمين لديها، والضغط على عملاتها واحتياطاتها، كما تقف في صف الخاسرين الدول المنتجة للنفط، والمتضرّرة من الحرب، فهذا هو الانقسام الذي تبيّنه أرقام صندوق النقد، فالنمو العالمي ما زال مقدّراً عند حدود 3.1 بالمئة هذه السنة، تماماً كما كان الحال قبل ستّة أشهر، غير أن توزُّع هذا النمو بين الدول يتباين بشكلٍ فاضح، فالولايات المتحدة ستحتفظ بنسبة نمو تقارب 2.3 بالمئة هذه السنة، والعام المقبل، فيما ستشهد الصين نمواً مقدراً عند حدود 4.5 بالمئة هذه السنة، ثم 4 بالمئة العام المقبل.
وهذا الانقسام نفسه يظهر في الأسواق النامية، في الشرق الأوسط، الأكثر تأثراً بالحرب القائمة، سيشهد الناتج إنكماشاً بنسبة 0.3 بالمئة، بالتأثير من الأوضاع في دول الخليج، غير أنّ الناتج سيعود ليشهد نمواً بنسبة 6.3 بالمئة خلال العام المقبل، مع إتراض حصول نهاية للحرب القائمة -وللتهديدات التي تحيط بسلاسل التوريد- حتّى ذلك الوقت، أمّا الهند، فستحافظ على زخم نموٍ مرتفع، يقارب 7 بالمئة، خلال العام الحالي والعام المقبل، من دون أي تأثّر بصدمة الأسعار العالميّة.
لقد تآكل الرصيد الذي سمح بصمود الإقتصاد العالمي حتّى الآن، فالمخزونات النفطيّة التي سُحبت لتعويض نقص الإمدادات تمَّ إستنفاذها، وتراكم الديون العامّة بدأ يؤثّر على قدرة الحكومات على توفير شبكات الحماية للأسر، بموازاة الضغوط التضخمية الناشئة، وفي المقابل، بلغت عوائد السندات مستويات لم تُسجّل منذ عقود، ما يعني أن كلفة تمويل الديون تتصاعد في الوقت تتسع فيه الحاجة للإقتراض، أمّا إستثمارات الذكاء الإصطناعي، فما زالت رهانات على نماذجٍ لم تبلغ مرحلة إنتاج الأرباح.